Công nợ phải trả nhà cung cấp và bù trừ công nợ
Dành cho KẾ TOÁN
1. Công nợ sinh ra từ đâu
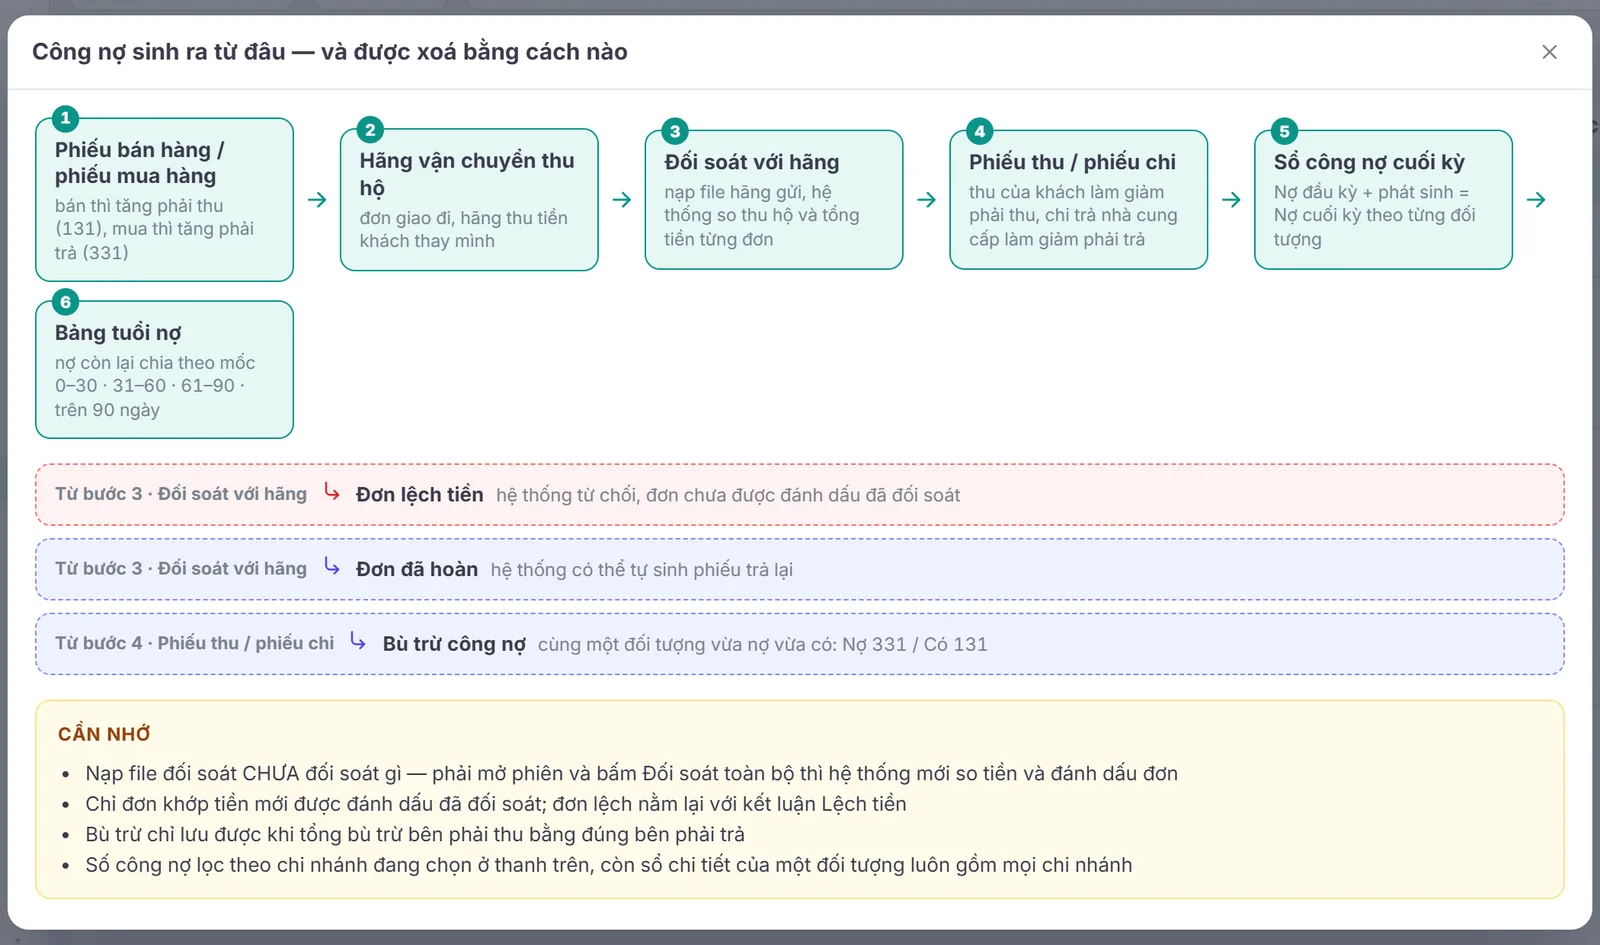
Phần tiêu đề “1. Công nợ sinh ra từ đâu”Phiếu mua hàng*→Phải trả 331 tăng→Phiếu chi trả NCC→*Phải trả giảm
Bán thì tăng phải thu (131), mua thì tăng phải trả (331). Nợ cuối kỳ = Nợ đầu kỳ + phát sinh theo từng đối tượng.
2. Danh sách phải trả
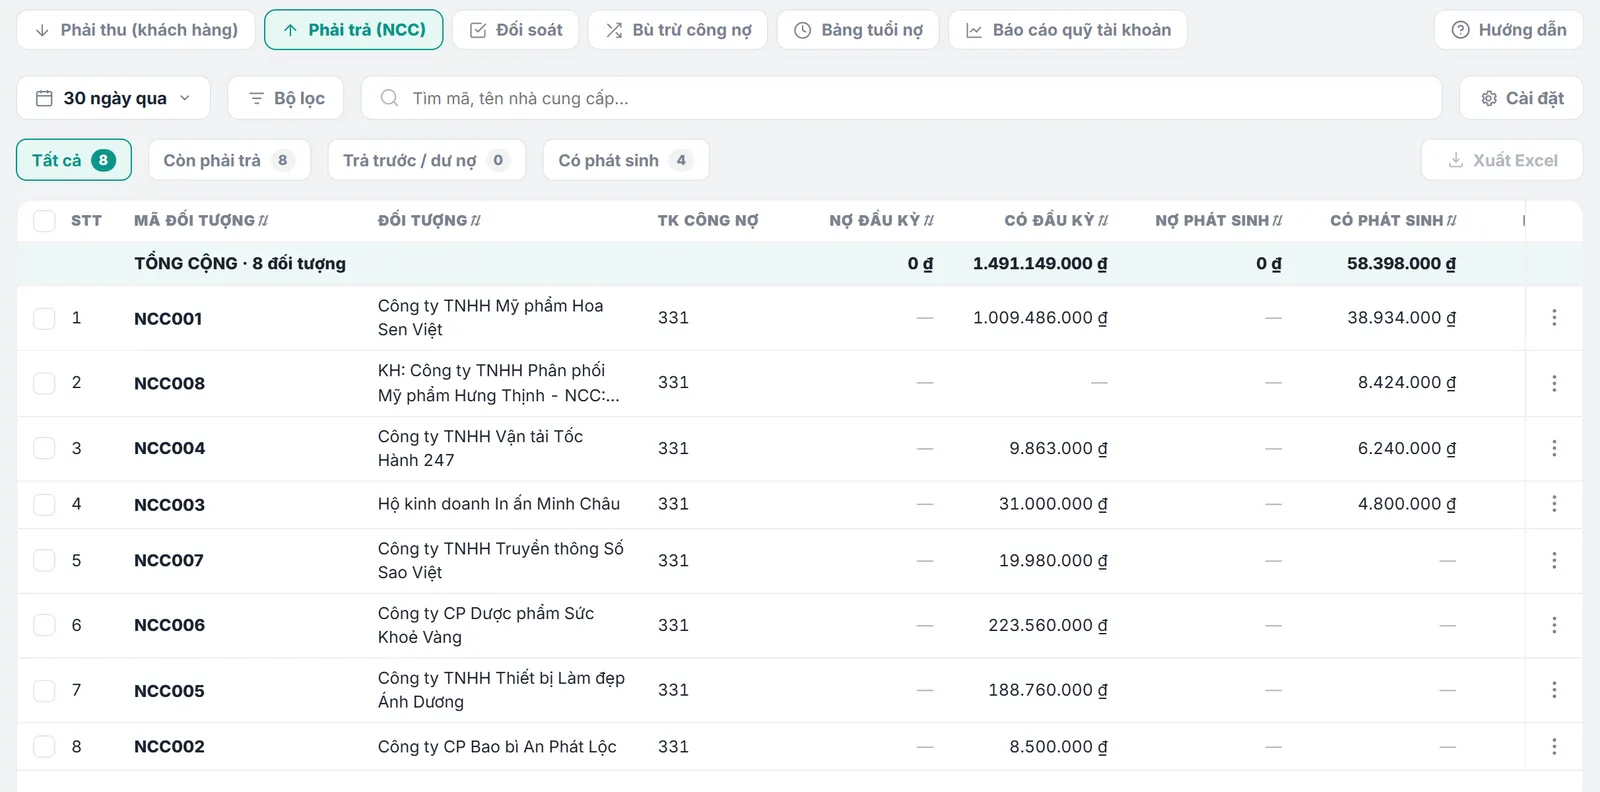
Phần tiêu đề “2. Danh sách phải trả”Tab Phải trả (NCC): mỗi dòng một nhà cung cấp với Nợ/Có đầu kỳ, phát sinh, cuối kỳ. Cột Có cuối kỳ là số mình còn phải trả. Lọc Còn phải trả, Trả trước / dư nợ, Có phát sinh.
3. Sổ chi tiết của một nhà cung cấp
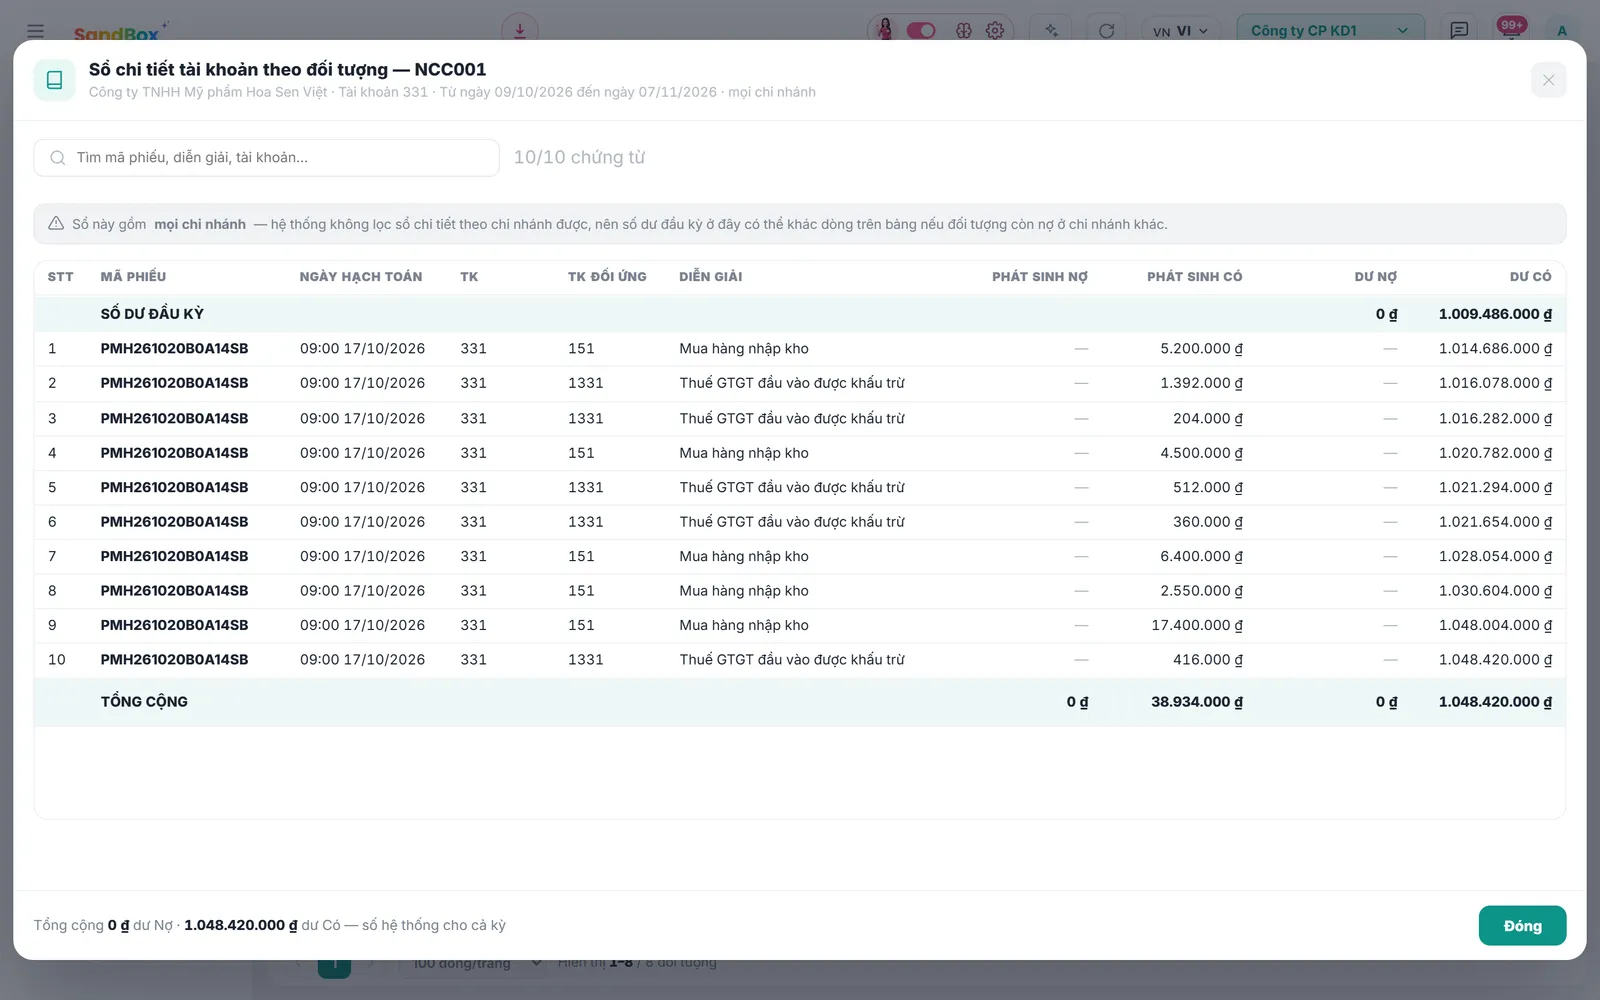
Phần tiêu đề “3. Sổ chi tiết của một nhà cung cấp”Bấm mã nhà cung cấp để mở Sổ chi tiết tài khoản theo đối tượng: từng phiếu mua, tiền hàng, thuế GTGT đầu vào, phát sinh Nợ/Có và dư cuối sau mỗi dòng. Dùng để đối chiếu công nợ với nhà cung cấp trước khi thanh toán.
4. Bù trừ công nợ
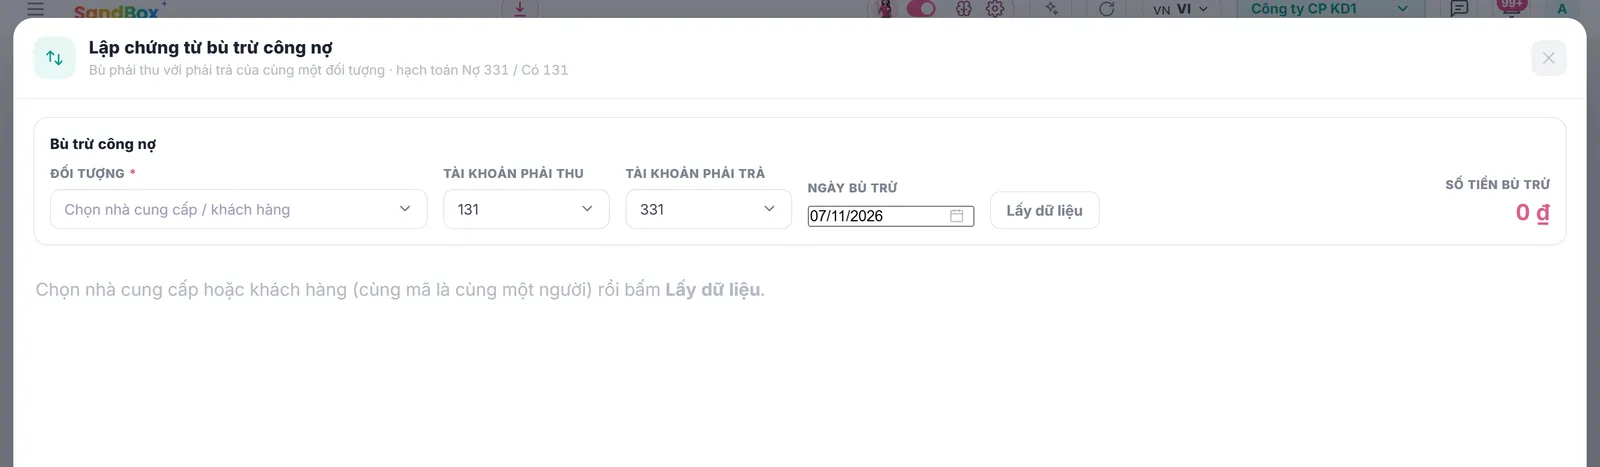
Phần tiêu đề “4. Bù trừ công nợ”Khi một đối tác vừa mua hàng của mình (phải thu) vừa bán hàng cho mình (phải trả), bù hai khoản thay vì chuyển tiền qua lại. Tab Bù trừ công nợ → Tạo chứng từ:
- Chọn Đối tượng (khách hàng và nhà cung cấp cùng mã là cùng một người).
- Tài khoản phải thu 131, phải trả 331, chọn Ngày bù trừ, bấm Lấy dữ liệu.
- Tick các chứng từ hai bên, nhập số tiền bù trừ rồi Lưu. Hệ thống hạch toán Nợ 331 / Có 131.
Ảnh chụp từ đơn vị demo ngày 07/11/2026. Dữ liệu trong ảnh là dữ liệu minh hoạ.
Cần người hướng dẫn trực tiếp? Đội triển khai demo miễn phí theo đúng ngành của bạn.
Đăng ký demo