Kế toán: đọc báo cáo tài chính, dòng tiền và công nợ phải trả
Dành cho KẾ TOÁN
1. Ba báo cáo tài chính lấy số từ đâu
Phần tiêu đề “1. Ba báo cáo tài chính lấy số từ đâu”Vào Kế toán → Báo cáo tài chính. Nút Hướng dẫn góc phải có sơ đồ luồng; tóm tắt:
| Báo cáo | Lấy số từ | Kiểu số |
|---|---|---|
| Kết quả kinh doanh | Đơn bán hàng (doanh thu, giá vốn) | Cộng dồn trong kỳ |
| Lưu chuyển tiền tệ | Phiếu thu, phiếu chi | Cộng dồn trong kỳ |
| Cân đối kế toán | Tiền, công nợ, tồn kho | Tại một ngày (ngày cuối của kỳ) |
Dòng nào phần mềm chưa lấy được số thì hiện “—”, không tự suy. Dòng chữ đỏ trên bảng cho biết đang có số bao nhiêu chỉ tiêu.
2. Kết quả kinh doanh
Phần tiêu đề “2. Kết quả kinh doanh”- ① Ba tab báo cáo. ② Chọn kỳ (demo: Tháng trước = tháng 10/2026). ③ Dòng đỏ: “Đang có số 3/13 chỉ tiêu, chưa lấy được chi phí bán hàng và quản lý”. ④ Xuất Excel ra bảng Mã số · Chỉ tiêu · Số tiền.
- ⑤ Dòng 01 Doanh thu 966.238.600 ₫ · dòng 11 Giá vốn 744.061.818 ₫ · dòng 20 Lợi nhuận gộp 222.176.782 ₫.
- ⑥ Dòng 24, 25 chi phí và dòng 60 lợi nhuận sau thuế để “—”.
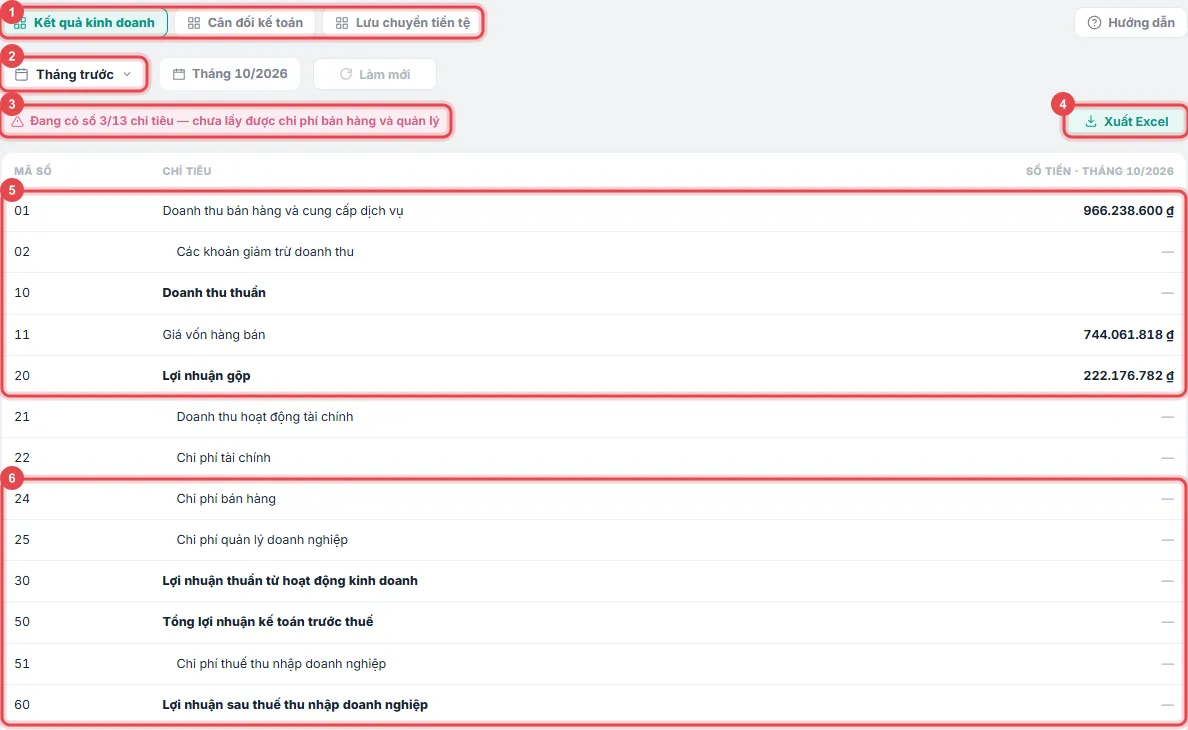
**Đừng lấy lợi nhuận gộp (dòng 20) thay lợi nhuận trước thuế (dòng 50)**Chi phí bán hàng, quản lý chưa vào báo cáo này.
3. Cân đối kế toán: số tại ngày cuối kỳ
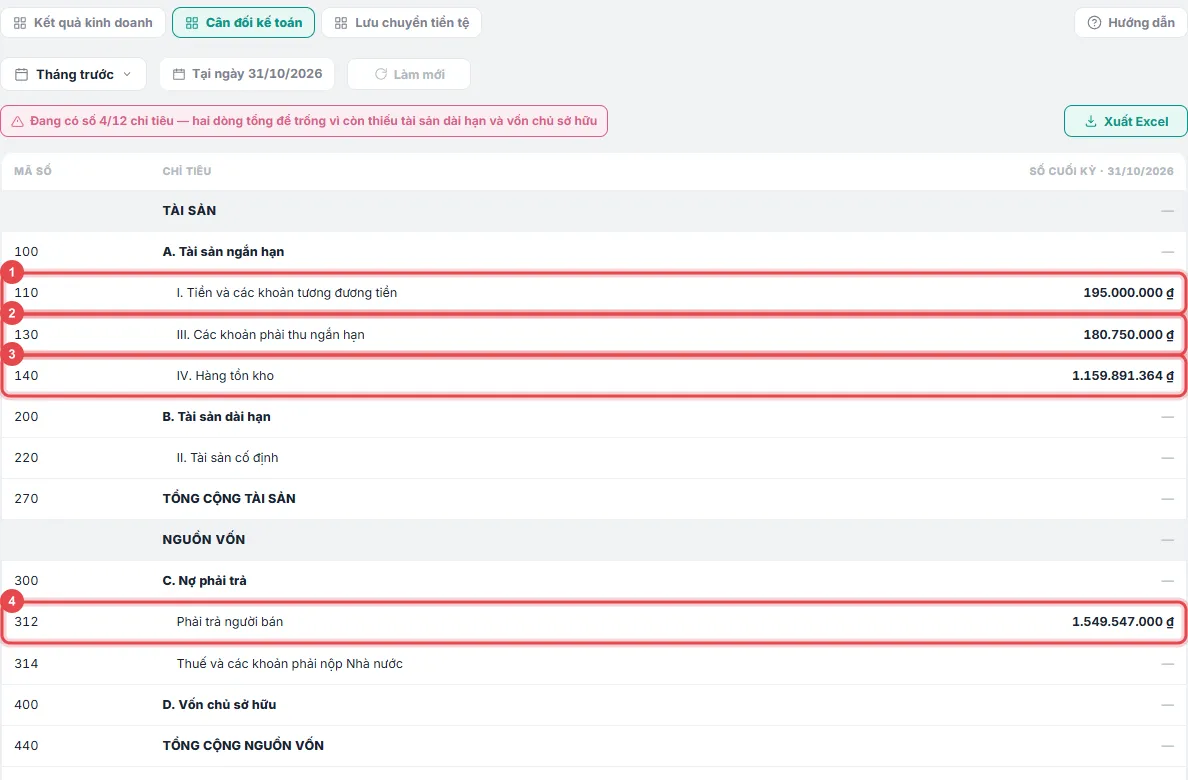
Phần tiêu đề “3. Cân đối kế toán: số tại ngày cuối kỳ”Chọn kỳ nào thì chỉ ngày cuối của kỳ có tác dụng (demo: tại ngày 31/10/2026). Mỗi dòng có số khớp với một màn khác, dùng để đối chiếu:
| Dòng | Demo | Đối chiếu với |
|---|---|---|
| ① 110 Tiền | 195.000.000 ₫ | Dòng tiền → Tức thời (tổng tiền đang có) |
| ② 130 Phải thu ngắn hạn | 180.750.000 ₫ | Công nợ → Phải thu, tổng nợ cuối kỳ |
| ③ 140 Hàng tồn kho | 1.159.891.364 ₫ | Tồn kho → Báo cáo, tổng giá trị tồn |
| ④ 312 Phải trả người bán | 1.549.547.000 ₫ | Công nợ → Phải trả (NCC), có cuối kỳ (bước 7) |
Hai dòng Tổng cộng tài sản, Tổng cộng nguồn vốn để trống có chủ ý vì còn thiếu tài sản dài hạn, vốn chủ sở hữu.
4. Lưu chuyển tiền tệ
Phần tiêu đề “4. Lưu chuyển tiền tệ”① Tiền tồn đầu kỳ 0 ₫ · ② Tiền thu trong kỳ 2.574.496.600 ₫ · ③ Tiền chi 1.738.241.500 ₫ · ④ Tiền tồn cuối kỳ 836.255.100 ₫. Số này khớp tab Dòng tiền vào-ra (bước 5) vì cùng đọc sổ thu chi.
⑤ Ba dòng theo hoạt động kinh doanh, đầu tư, tài chính để trống vì phiếu thu chi chưa gắn nhãn hoạt động.
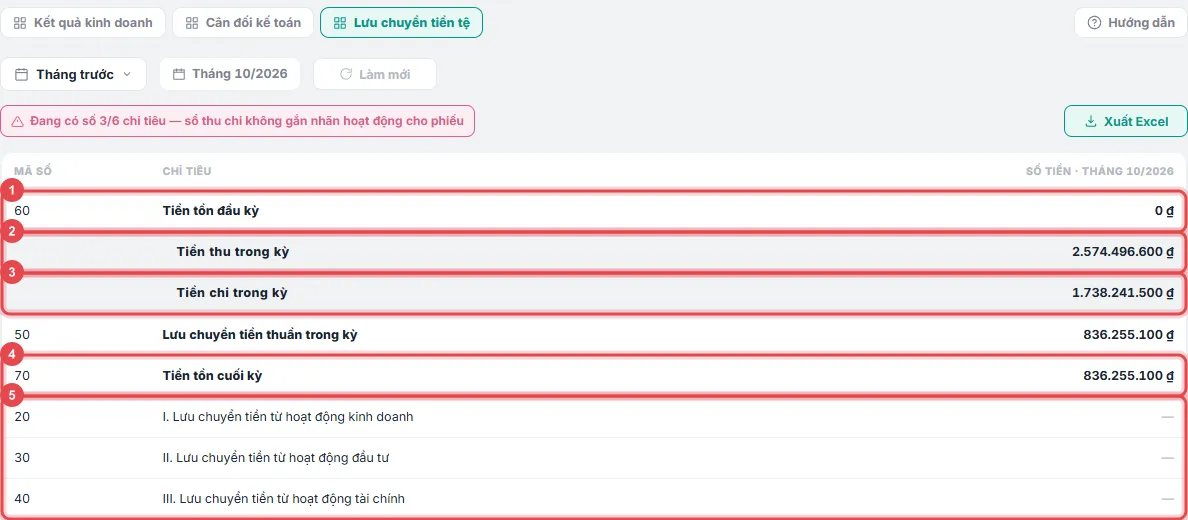
Thấy tiền lệch giữa hai báo cáo thì soát sổDemo: tiền cuối kỳ theo phiếu (836,26 triệu) khác dòng Tiền ở Cân đối kế toán (195 triệu, lấy theo số dư quỹ). Hai nguồn khác nhau nên lệch là dấu hiệu cần soát: phiếu chưa xử lý xong, phiếu chưa gắn quỹ (xem bản Kế toán thu tiền, bước Sổ quỹ).
5. Dòng tiền vào-ra theo ngày
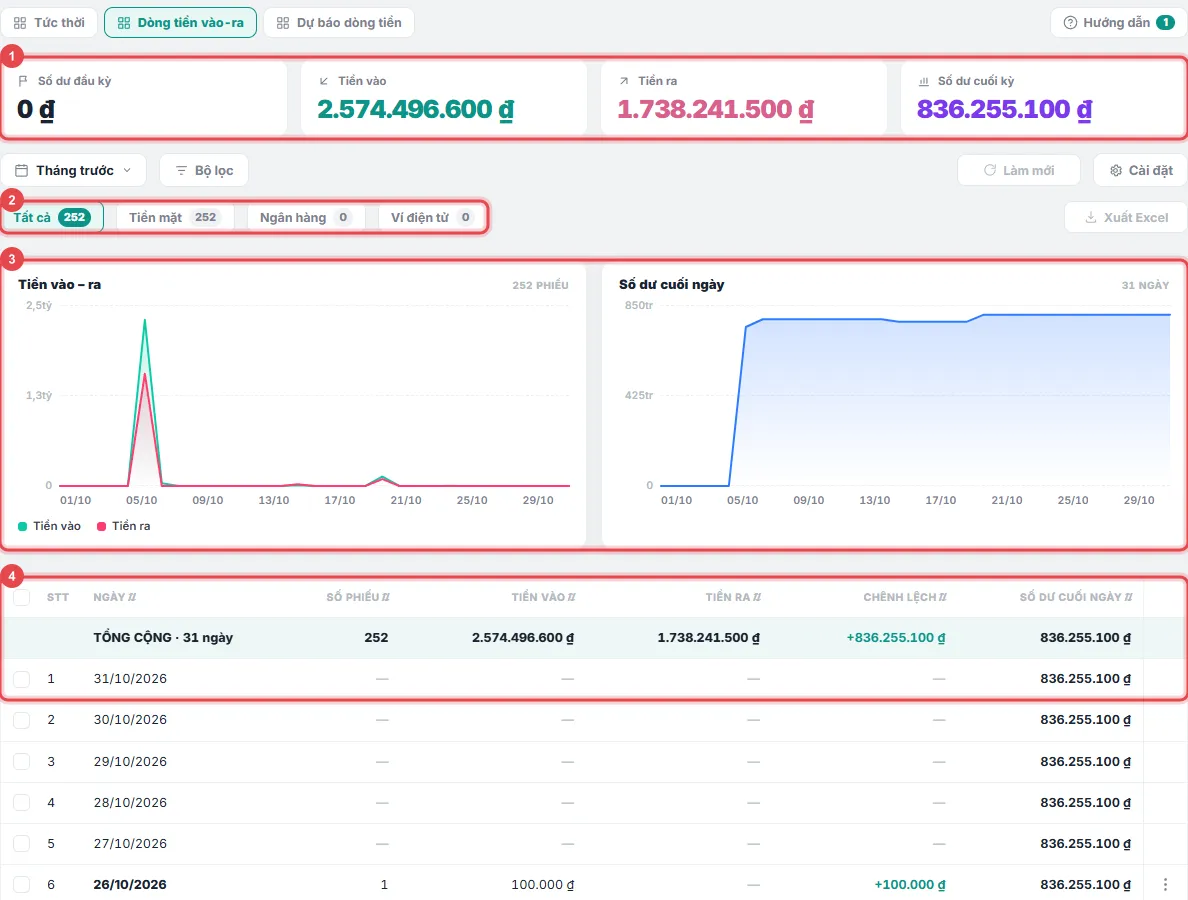
Phần tiêu đề “5. Dòng tiền vào-ra theo ngày”Vào Kế toán → Dòng tiền, tab Dòng tiền vào-ra.
- ① Bốn ô: Số dư đầu kỳ · Tiền vào · Tiền ra · Số dư cuối kỳ.
- ② Lọc theo loại quỹ: Tiền mặt, Ngân hàng, Ví điện tử.
- ③ Biểu đồ Tiền vào – ra (đỉnh cao là ngày có nhiều phiếu) và Số dư cuối ngày.
- ④ Bảng theo ngày: số phiếu, tiền vào, tiền ra, chênh lệch, số dư cuối ngày. Bấm tiêu đề cột để xếp, VD tìm ngày chi nhiều nhất.
6. Dự báo dòng tiền: tháng nào sắp thiếu tiền
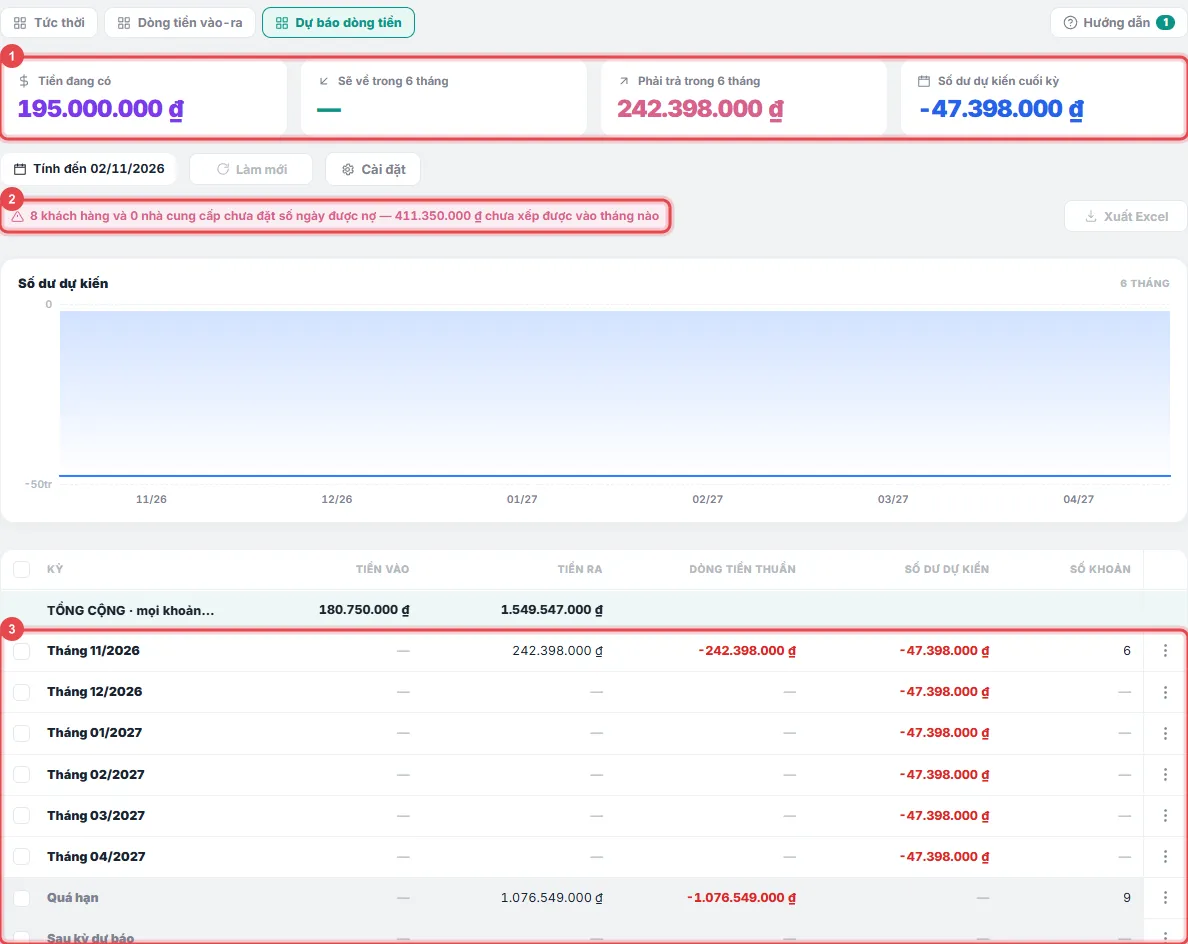
Phần tiêu đề “6. Dự báo dòng tiền: tháng nào sắp thiếu tiền”Tab Dự báo dòng tiền cộng tiền đang có với khoản sẽ thu (khách nợ) và trừ khoản phải trả (nợ nhà cung cấp) theo hạn nợ, cho 6 tháng tới.
- ① Tiền đang có 195 triệu · Sẽ về trong 6 tháng “—” · Phải trả trong 6 tháng 242,4 triệu · Số dư dự kiến cuối kỳ −47,4 triệu: số âm là dấu hiệu sắp thiếu tiền, báo giám đốc.
- ② Dòng đỏ: “8 khách hàng và 0 nhà cung cấp chưa đặt số ngày được nợ, 411,35 triệu chưa xếp được vào tháng nào”. Đặt hạn nợ cho khách thì dự báo mới đúng.
- ③ Bảng theo tháng. Dòng Quá hạn (demo 1,08 tỷ tiền ra) là nợ nhà cung cấp đã quá hạn trả.
7. Công nợ phải trả nhà cung cấp
Phần tiêu đề “7. Công nợ phải trả nhà cung cấp”Vào Kế toán → Công nợ, tab Phải trả (NCC). Tài khoản 331: số ở cột Có là tiền mình đang nợ nhà cung cấp.
- ① Lọc nhanh: Tất cả · Còn phải trả · Trả trước / dư nợ · Có phát sinh (nhà cung cấp có nợ mới trong kỳ, demo 4).
- ② Dòng Tổng cộng: có đầu kỳ 1,30 tỷ + có phát sinh 252,2 triệu. Kéo ngang để xem Có cuối kỳ (demo 1.549.547.000 ₫, khớp dòng 312 ở Cân đối kế toán).
- ③ Mỗi dòng một nhà cung cấp; dòng ghi “KH: … - NCC: …” là đối tượng vừa là khách vừa là nhà cung cấp, loại này liên quan tab Bù trừ công nợ (chưa thử trên demo).
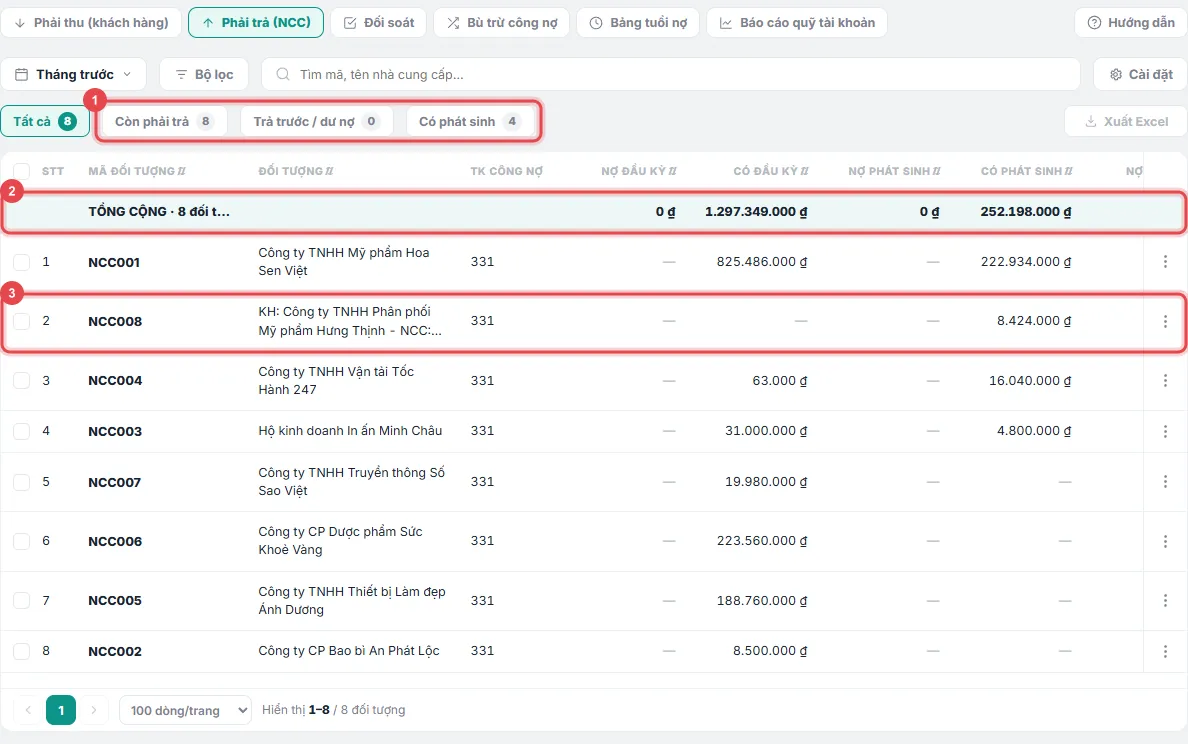
Ảnh chụp từ đơn vị demo đêm 02/11/2026, kỳ xem phần lớn là Tháng trước (tháng 10/2026). Dữ liệu trong ảnh là dữ liệu minh hoạ.
Cần người hướng dẫn trực tiếp? Đội triển khai demo miễn phí theo đúng ngành của bạn.
Đăng ký demo